【農業者年金特集】将来に安心を!農業者年金 制度解説編②


安心の制度設計、税制面で大きな優遇
農業者年金制度のポイント
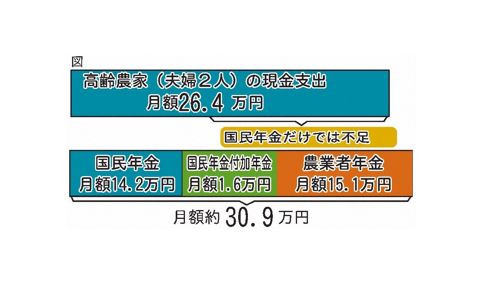
国民年金だけでは月12万円程度不足
高齢農家(夫婦2人)の現金支出は2025年時の推計で、月額26.4万円といわれています。20歳から40年間、夫婦それぞれで月2万円の保険料を支払った場合、受け取る農業者年金は月額15.1万円(試算)となり、国民年金14.2万円、国民年金付加年金1.6万円を足すことで、生活に必要な現金支出をまかなえる水準となります=図。
農業者年金は、 (独) 農業者年金基金が安全性と一定の利回りの確保を目指した運用を行っており、資産運用がマイナスになった場合は、マイナス分を補う仕組みもあります。
なお、加入に当たっては、国民年金の付加年金(月額400円)への加入も必要となりますが、付加保険料納付月数×200円(年額)が支給されるため、2年間受給すると納付した保険料相当額が受け取れる有利な制度です。
農業者なら広く加入可能
国民年金の第1号被保険者(保険料納付免除者を除く)で、年間60日以上農業に従事する20歳以上60歳未満の方は誰でも加入できます。さらに、年間60日以上農業に従事する60歳以上65歳未満の国民年金の任意加入者も加入できます。経営者や配偶者、後継者などの家族、農業従事者やパートタイマー、兼業農家、農地の権利名義を持たない施設園芸や畜産農業者も加入できます。脱退も自由で加入要件を満たせばいつでも再加入できます。加入期間の長短にかかわらず、年金として一生涯支給されます。
安心できる積立方式・確定拠出型
農業者年金は、加入者の積み立てた保険料とその運用益を組み合わせた額により将来受け取る年金額が決まる「積立方式・確定拠出型」の年金です。加入者や年金受給者の数が変化してもその影響を受けない、財政的に安定した少子高齢時代でも安心できる制度です。
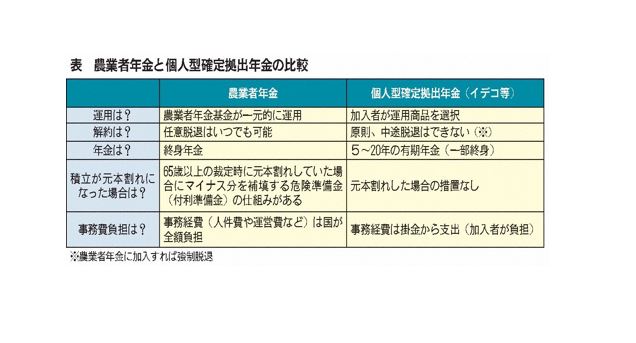
また、同種の個人型確定拠出年金と比較しても、事務経費の負担がないなど加入者に有利な制度です=表。
保険料は自由に選択、いつでも見直し可
通常加入の月額保険料は2万円(35歳未満で政策支援加入の対象とならない方は1万円)から6万7千円まで千円単位で自由に選択でき、いつでも見直すことができます。
経営や生活にゆとりがない時は少ない保険料、ゆとりができた時は増額するなど、経営状況や老後設計に合わせて、保険料額を選択できる自由度の高い年金です。
終身年金で 一生涯をサポート
加入者全員が「農業者老齢年金」を65歳から75歳未満で終身受け取ることができ、一生涯、一定の収入が確保されます。「人生100年時代」とも呼ばれる長寿社会において「終身年金」はとても安心できる制度です。
80歳前に亡くなられた 場合は死亡一時金が受けられる
年金は〝長生き保険〟の性格を持っていますので、不幸にして早く亡くなられた場合、自ら支払った保険料に見合った年金を受け取れないことになります。そこで、死亡一時金の制度が組み込まれていますが、死亡一時金は、加入者(受給者を含む)が80歳前に亡くなられた場合に、死亡した翌月から80歳に達する月まで農業者老齢年金を支給するとした場合に支払われることとなる年金を、支払われるまでの期間に応じた金利で割り引いた金額(農業者老齢年金の現在価値に相当する額)が、死亡した方と生計を一にする遺族に一時金として支給されるものです。
充実した税制面の優遇措置
農業者年金は、税制面でも民間の個人年金保険とは異なり、さまざまな優遇措置があります。
❶支払った保険料が全額社会保険料控除
その年に支払った同一生計である家族分を含めた農業者年金の保険料の全額が所得税・住民税・復興特別税の「社会保険料控除」の対象になります。(所得税法第74条)
❷年金資産の運用益も非課税
一般の預貯金等の利子には約20%の税金がかかりますが、農業者年金の運用益は非課税ですので、その分年金原資が多くなります。
❸受け取る年金も公的年金等控除の対象
農業者年金として受け取った年金は税制上、公的年金等控除の対象となり、65歳以上の方であれば、公的年金等の合計額が110万円※まで全額控除されます。
※公的年金等に係る雑所得以外の所得に係る合計所得金額が1,000万円以下の場合
❹死亡一時金は非課税
非保険者又は受給者が死亡した場合に遺族に支給される死亡一時金は非課税となっています。